Tapera dan KPR, Hal yang Perlu Dipahami Pekerja Sebelum Membeli Rumah
Pekerja perlu memahami perbedaan Tapera dan KPR sebelum membeli rumah, termasuk status potongan Tapera dan pilihan skema pembiayaan yang tersedia. Tapera merupakan program tabungan perumahan, sedangkan KPR adalah fasilitas kredit untuk membeli rumah. Keduanya memiliki fungsi berbeda, mulai dari KPR subsidi hingga KPR komersial dan MLT BPJS Ketenagakerjaan
Apa Itu Tapera?
Tapera adalah tabungan yang dibayarkan peserta secara periodik dan hanya dapat dimanfaatkan untuk pembiayaan perumahan atau dikembalikan beserta hasil pemupukannya setelah kepesertaan berakhir. Aturan turunannya sempat menetapkan iuran 3%, yaitu 2,5% dari pekerja dan 0,5% dari pemberi kerja.
Status Tapera Terbaru: Masih Wajib?
Per 29 September 2025, Mahkamah Konstitusi mengabulkan uji materi UU Tapera. Pasal yang mewajibkan pekerja menjadi peserta dinyatakan bertentangan dengan konstitusi, sehingga pekerja tidak lagi wajib menjadi peserta. BP Tapera menyatakan iuran yang semula akan ditarik mulai 2027 batal dijalankan.
Beberapa hal yang perlu dipahami:
- Ada masa transisi. MK memberi waktu paling lama dua tahun untuk penataan ulang. Kebijakan yang sudah berjalan, termasuk kewajiban iuran untuk ASN, TNI, dan Polri, masih berlaku selama masa itu.
- Layanan peserta tetap berjalan. BP Tapera memastikan operasional, layanan, dan hak peserta yang sudah ada tetap dijalankan selama transisi.
- Aturan baru masih disusun. BP Tapera berharap penataan ulang UU Tapera ditetapkan akhir 2026 dengan konsep tabungan sukarela.
Aturan ini masih bergerak, jadi cek kembali sebelum mengambil keputusan. Jika slip gaji Anda masih menampilkan potongan Tapera, tanyakan dasar dan statusnya ke HRD.
Apakah Tapera Bisa Dipakai untuk KPR?
Bisa, tetapi sangat terbatas. Pembiayaan Tapera ditujukan bagi masyarakat berpenghasilan rendah (MBR). Menurut ketentuan yang dipublikasikan sebelumnya, peserta harus berpenghasilan maksimal Rp8 juta per bulan, belum memiliki rumah, dan memenuhi masa kepesertaan tertentu. Karena itu, mayoritas pekerja dengan penghasilan di atas batas tersebut tidak bisa memakai pembiayaan Tapera untuk membeli rumah.
KPR Subsidi (FLPP) 2026
BP Tapera juga mengelola FLPP, yaitu fasilitas yang membuat KPR subsidi berbunga ringan. Berdasarkan keputusan terbaru, Komite Tapera pada Juni 2026 menyetujui tenor hingga 40 tahun, dengan bunga rumah tapak tetap 5%. Uang mukanya mulai dari 1%. Realisasinya sudah 147.871 rumah hingga September 2026 dari target 350.000 unit.
Syarat umumnya: warga negara Indonesia, belum memiliki rumah, belum pernah menerima subsidi perumahan pemerintah, dan penghasilan tidak melebihi batas MBR menurut zonasi. Harga rumah subsidi juga dibatasi per wilayah. Menurut ulasan 2026, batasnya di Jawa di luar Jabodetabek sekitar Rp185 juta, jadi cek angka resminya ke BP Tapera.
Pilihan Lain untuk Rumah di Atas Batas Subsidi
- KPR komersial bank. Bunga dan ketentuannya mengikuti kebijakan bank, dan bunga bisa berubah setelah masa tetap berakhir. Soal uang muka, Bank Indonesia melanjutkan kebijakan pelonggaran LTV/FTV yang berlaku sampai 31 Desember 2026, tetapi besaran uang muka tetap ditentukan masing-masing bank.
- MLT BPJS Ketenagakerjaan. Peserta JHT dapat memakai Manfaat Layanan Tambahan. Menurut BPJS Ketenagakerjaan, plafon KPR hingga Rp500 juta, pinjaman uang muka (PUMP) hingga Rp150 juta, dan pinjaman renovasi hingga Rp200 juta. Syaratnya, peserta JHT minimal satu tahun, perusahaan tertib iuran, pembelian rumah pertama, dan memenuhi ketentuan bank serta OJK.
| Aspek | KPR subsidi (FLPP) | KPR komersial | MLT BPJS Ketenagakerjaan |
| Sasaran | MBR, rumah pertama | Umum | Peserta JHT, rumah pertama untuk KPR dan PUMP |
| Bunga | 5% tetap (rumah tapak) | Mengikuti kebijakan bank | Lebih ringan dari komersial, lewat bank mitra |
| Uang muka | Mulai 1% | Ditentukan bank | PUMP hingga Rp150 juta untuk membantu uang muka |
| Harga rumah | Dibatasi per wilayah | Tidak dibatasi | Plafon KPR hingga Rp500 juta |
| Syarat kunci | Belum punya rumah, di bawah batas penghasilan | Penilaian bank | JHT minimal 1 tahun, perusahaan tertib iuran |
Ilustrasi Cicilan: Subsidi vs Komersial
Perhitungan berikut adalah ilustrasi sederhana saya dengan asumsi bunga tetap, bukan penawaran bank.
| Skenario | Plafon | Bunga dan tenor | Perkiraan cicilan per bulan |
| Rumah subsidi Rp185 juta, uang muka 1% | ±Rp183 juta | 5%, 20 tahun | ±Rp1,2 juta |
| Rumah komersial Rp700 juta, uang muka 20% | Rp560 juta | 8%, 20 tahun | ±Rp4,7 juta |
Sebagai patokan umum, banyak bank menjaga total cicilan di kisaran sepertiga penghasilan, sehingga cicilan Rp4,7 juta setara penghasilan sekitar Rp14 juta per bulan. Patokan ini bervariasi antar bank, jadi tanyakan langsung ke bank pilihan Anda.
6 Hal yang Perlu Disiapkan Sebelum Mengajukan KPR
- Cek SLIK OJK untuk memastikan tidak ada tunggakan kredit atau pinjaman online yang menghambat.
- Siapkan dokumen, seperti KTP, KK, NPWP, slip gaji, rekening koran, dan surat keterangan kerja.
- Hitung kemampuan cicilan dan sisakan dana darurat.
- Siapkan uang muka dan biaya tambahan. Lihat checklist biaya tambahan setelah serah terima unit.
- Bandingkan beberapa bank termasuk bunga setelah masa tetap berakhir.
- Periksa developer dan legalitas rumah sebelum membayar.
Baca juga: KPR Perumahan Murah di Solo: Hunian Nyaman dan Terjangkau
Rekomendasi Hunian untuk Pekerja di Solo
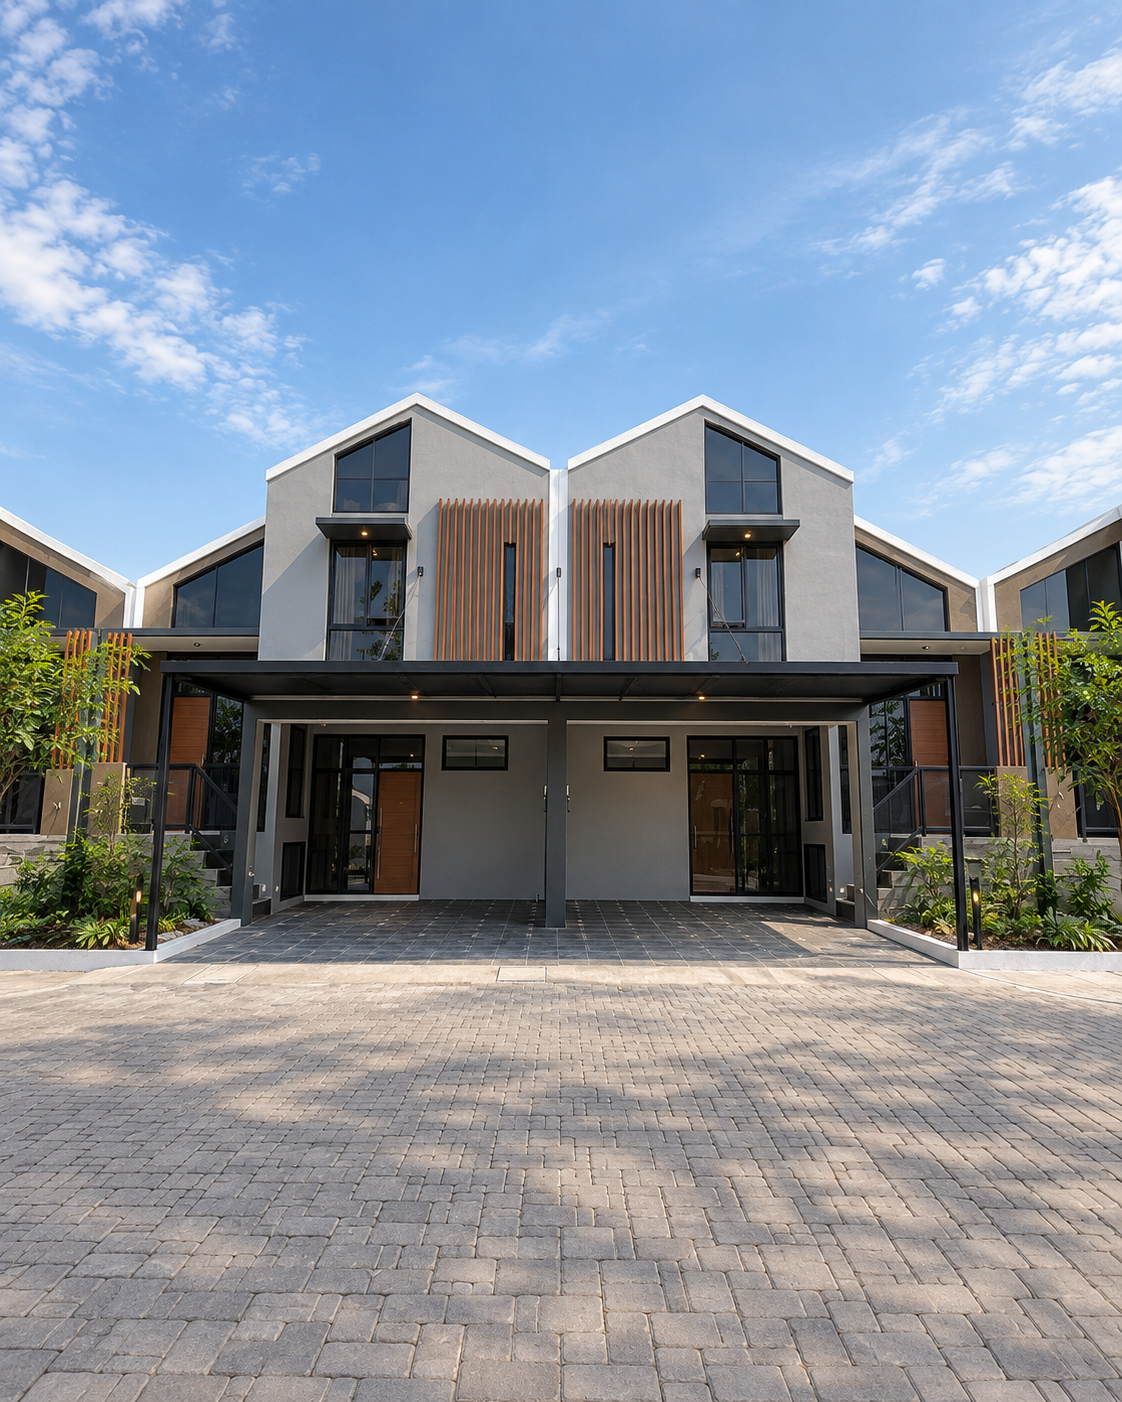
Pilihan skema pembiayaan sebaiknya mengikuti kebutuhan Anda, bukan hanya besaran cicilan. Pertimbangkan juga lokasi, desain, dan kenyamanan jangka panjang. Citra Buana Residence 2 menawarkan konsep Korean Modern Living dengan desain split level, high ceiling, dan hunian low maintenance. Kawasannya memiliki jalan lingkungan selebar 7,5 meter, saluran air di kedua sisi, sumur resapan komunal, serta akses ke Bandara Adi Soemarmo dan jalan tol. Anda juga bisa memiliki rumah di sini dengan DP mulai 0% dan bebas PPN 100%, sesuai syarat dan ketentuan yang berlaku.
Untuk hunian yang lebih privat, Royale Palem Hijau hadir sebagai private cluster dengan jumlah unit terbatas, one gate system, dan CCTV 24 jam. Keduanya dikembangkan oleh PT Puri Alam Sentosa.
Baca juga: Perumahan Solo DP Murah: Hunian Idaman Keluarga Muda
Sudah Menemukan Hunian yang Sesuai? Cek Langsung Sebelum Kehabisan!
Ingin berkonsultasi soal skema pembayaran dan melihat langsung unitnya? Citra Buana Residence 2 dapat menjadi pilihan untuk disurvei. Anda dapat mengunjungi PT Puri Alam Sentosa, melihat informasi melalui Citra Buana Residence 2, mengikuti @purialamsentosa, atau menghubungi 0895-1717-0707 untuk mengatur jadwal survei.
Pertanyaan Seputar Tapera dan KPR
Apakah Tapera masih wajib untuk pekerja swasta?
Tidak lagi. MK membatalkan kewajiban pekerja menjadi peserta pada 29 September 2025. Namun ada masa transisi hingga dua tahun, dan aturan penataan ulang masih disusun.
Apa beda Tapera dan KPR?
Tapera adalah tabungan perumahan, sedangkan KPR adalah kredit dari bank. KPR subsidi memakai dana FLPP yang dikelola BP Tapera, tetapi KPR komersial tidak ada hubungannya dengan Tapera.
Bisakah rumah Rp700 juta memakai Tapera atau KPR subsidi?
Umumnya tidak, karena harga rumah subsidi dibatasi jauh di bawah itu. Rumah dengan harga seperti itu biasanya dibeli lewat KPR komersial, dengan opsi tambahan seperti MLT BPJS Ketenagakerjaan.
Apa itu MLT BPJS Ketenagakerjaan?
MLT adalah Manfaat Layanan Tambahan bagi peserta JHT berupa KPR, pinjaman uang muka, dan pinjaman renovasi. Syaratnya antara lain JHT minimal satu tahun dan rumah pertama untuk KPR.
Apakah saldo Tapera bisa dicairkan?
Menurut ketentuan UU Tapera, simpanan dikembalikan beserta hasil pemupukannya setelah kepesertaan berakhir. Karena aturan sedang ditata ulang, cek langsung ke BP Tapera.




Leave a Reply
Want to join the discussion?Feel free to contribute!