Apakah Desil Berpengaruh ke KPR? Ini Penjelasan Lengkapnya
Apakah desil berpengaruh ke KPR? Sejauh ini, belum. Desil DTSEN tidak tercantum sebagai syarat pengajuan KPR, baik subsidi maupun non-subsidi, karena bank dan program FLPP menilai penghasilan, riwayat kredit, dan kelengkapan dokumen. Desil memang makin sering dipakai untuk menyaring penerima bantuan pemerintah, jadi aturan ke depannya tetap perlu dipantau sebelum kamu mengajukan.
Apa Itu Desil dan Kenapa Ramai Dibicarakan?
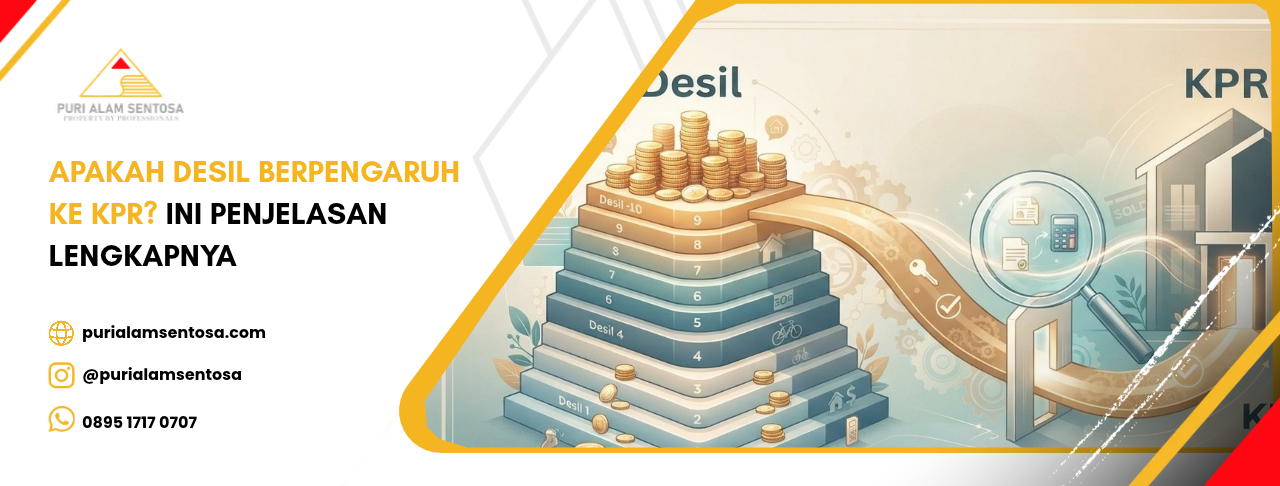
Desil membagi rumah tangga ke dalam sepuluh kelompok menurut tingkat kesejahteraan, dari desil 1 (paling rentan) sampai desil 10 (paling mampu).
Dari Mana Datanya dan Cara Menghitungnya
Datanya berasal dari DTSEN, yang kini menggantikan DTKS sebagai rujukan penyaluran bansos. Desil sering disalahpahami karena cara menghitungnya: bukan cuma gaji, tapi juga kondisi rumah, jumlah anggota keluarga, dan aset yang dimiliki.
Dari Bansos sampai Subsidi Lain
Awalnya desil dipakai untuk bansos. Menurut Cek Bansos, desil 1 sampai 4 dapat diusulkan menerima PKH dan bantuan sembako. Pemakaiannya lalu meluas ke kepesertaan PBI-JK, dan pembatasan subsidi Pertalite untuk desil 9 dan 10 juga pernah dibahas pemerintah. Wajar kalau calon pembeli rumah mulai bertanya-tanya: kalau bansos dan BBM saja dikaitkan dengan desil, bagaimana dengan KPR?
Apakah Desil Berpengaruh ke KPR Subsidi dan Non-Subsidi?
Jawabannya perlu dilihat per jenis KPR, karena landasan penilaian keduanya berbeda. KPR subsidi memakai kriteria kelompok sasaran yang ditetapkan pemerintah. KPR non-subsidi sepenuhnya memakai penilaian risiko internal bank.
Syarat dan Fasilitas KPR Subsidi (FLPP)
KPR FLPP ditujukan bagi masyarakat berpenghasilan rendah, dengan bunga 5 persen, uang muka mulai 1 persen, dan tenor hingga 40 tahun menurut Kepmen PKP Nomor 1722/KPTS/M/2026. Syaratnya antara lain WNI, minimal 21 tahun atau sudah menikah, belum punya rumah, belum pernah menerima subsidi perumahan, punya NPWP, dan penghasilan di bawah batas yang ditetapkan. Bank juga meminta dokumen yang berbeda-beda, sehingga syarat KPR untuk karyawan, wirausaha, dan freelance tidak seragam.
Posisi Desil dalam KPR FLPP
Yang dipatok adalah penghasilan, bukan desil. Desil rendah tidak otomatis meloloskan pengajuan, dan desil tinggi tidak otomatis menggugurkannya. Memang ada kemungkinan desil dilibatkan kelak karena pemerintah makin mengandalkan DTSEN, tapi sampai artikel ini ditulis itu belum menjadi aturan.
KPR Non-Subsidi
Di KPR komersial, bank menghitung kemampuan bayar anda: penghasilan, rasio cicilan, riwayat kredit, dan agunan. Desil tidak ada dalam hitungannya.
Lalu, Apa yang Sebenarnya Dinilai Bank?
Rasio Cicilan dan Riwayat Kredit
Rasio cicilan biasanya dilihat lebih dulu, dengan patokan umum tidak lebih dari sekitar 30 persen penghasilan bulanan. Contoh: penghasilan Rp10 juta berarti batas cicilan sekitar Rp3 juta; kalau sudah ada cicilan motor Rp1 juta, sisa ruang untuk KPR sekitar Rp2 juta. Karena itu, gaji tinggi saja tidak cukup kalau kewajiban lain menumpuk. Bank juga membuka SLIK OJK, dan bahkan tagihan PayLater yang menunggak bisa menggagalkan pengajuan KPR meski desil kamu aman.
Legalitas Properti
Bank memeriksa agunan, jadi legalitas rumah ikut menentukan. Luangkan waktu mengecek sertifikat dan izin bangunannya sebelum membayar tanda jadi, termasuk memastikan bangunan sudah memiliki PBG.
Langkah Persiapan Sebelum Mengajukan KPR
Semua faktor tadi bisa dipersiapkan sejak sekarang. Persiapan yang rapi membuat proses lebih cepat dan menekan risiko ditolak di tengah jalan. Urutan berikut bisa anda ikuti dari yang paling murah dan cepat sampai yang butuh perencanaan yang lebih panjang
Cek Data dan Hitung Kemampuan Cicilan
Mulai dari yang murah dan cepat: cek desil kamu di cekbansos.kemensos.go.id, dan ajukan sanggah lewat kelurahan kalau datanya keliru. Berikutnya periksa SLIK OJK, lalu hitung cicilan yang nyaman dengan bantuan simulasi cicilan untuk gaji UMR sebagai gambaran awal. Kalau masih menimbang antara mencicil dan membayar tunai, bandingkan dulu KPR atau cash dari sisi total biaya.
Siapkan Biaya dan Pahami Proses Pengajuan
Jangan lupa siapkan dana di luar uang muka, karena urutan proses KPR melibatkan provisi, asuransi jiwa, BPHTB, dan biaya notaris. Setelah itu barulah cara mengajukan KPR ke bank bisa dijalankan tanpa banyak revisi.
Baca Juga: Rumah KPR Solo Raya: Panduan Memilih Hunian dengan KPR
Setelah Persiapan Selesai, Baru Pilih Rumahnya
Setelah persiapan tadi beres, giliran memilih rumahnya. Di Solo Raya, salah satu pengembang yang perumahannya bisa dibeli lewat KPR adalah PT Puri Alam Sentosa.
Citra Buana Residence 2 di Solo Raya
Citra Buana Residence 2 berdiri di atas lahan sekitar 1,3 hektare di kawasan Solo Raya. Perumahannya bergaya Korean modern dengan pilihan pembayaran KPR, cash keras, atau kredit inhouse hingga dua tahun. Fasilitasnya mencakup jogging track, communal garden, area playground, dan sistem one gate dengan CCTV 24 jam. Karena bukan rumah subsidi, pembelian lewat KPR mengikuti penilaian bank untuk KPR komersial, sehingga desil tidak masuk hitungan.
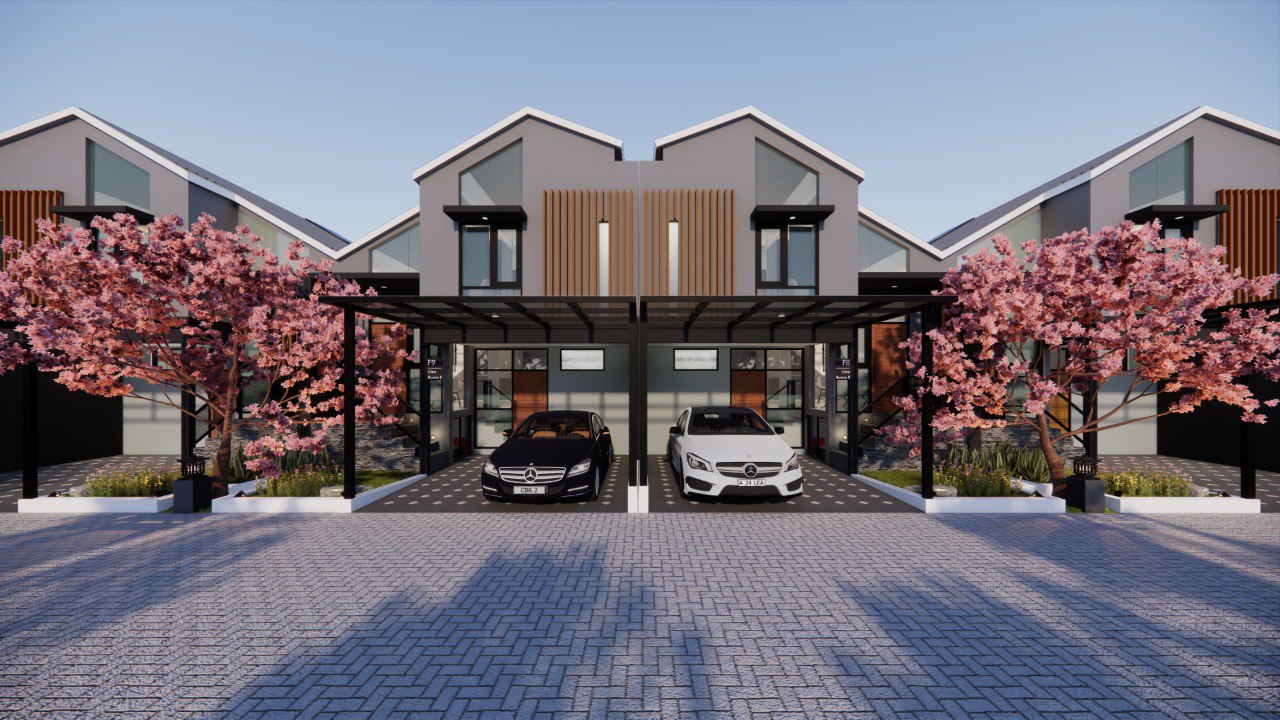
Setiap unit telah bersertifikat SHM. Namun, ketersediaan unit dan skema pembayaran dapat berubah sewaktu-waktu. Pastikan Anda mengonfirmasi informasi terbaru sebelum melakukan survei dan memeriksa kembali dokumen sertifikat unit yang dipilih.
Ingin melihat langsung rumahnya atau berkonsultasi soal KPR? Kunjungi website PT Puri Alam Sentosa di purialamsentosa.com dan website Citra Buana Residence 2 di citrabuanaresidence.com. Informasi terbaru proyek juga bisa diikuti di Instagram @purialamsentosa.



Leave a Reply
Want to join the discussion?Feel free to contribute!